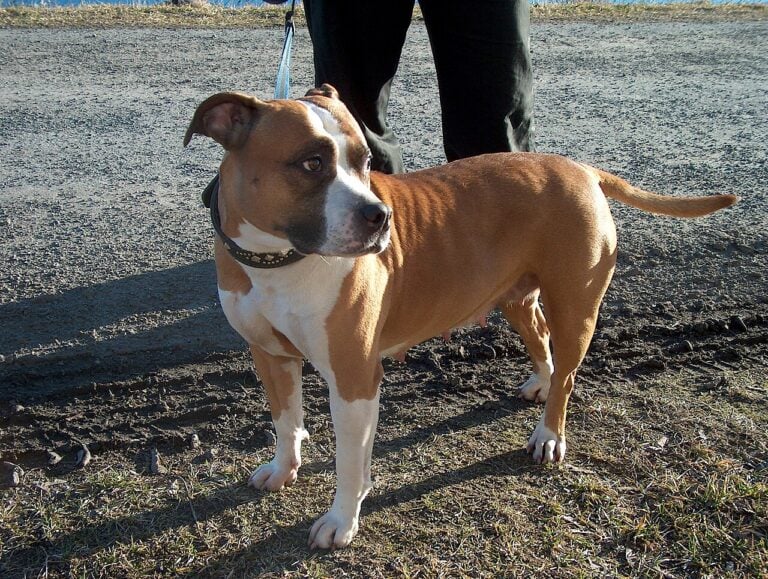
Für einen gewöhnlichen Hund werden in Heiden 63 Euro im Jahr fällig, für einen American Staffordshire Terrier dagegen 360 Euro. Gegen diesen deutlichen Unterschied wehrt sich nun ein Züchterpaar aus der Gemeinde im Kreis Borken vor dem Verwaltungsgericht Münster. Der Fall berührt eine grundsätzliche Frage, die immer wieder vor deutschen Gerichten landet: Wie hoch darf die Hundesteuer für gefährliche Hunde eigentlich sein?
Die Kläger halten die erhöhte Besteuerung ihrer Tiere für nicht mehr zeitgemäß und ungerecht. Sie verweisen darauf, ihre Hunde verantwortungsvoll zu halten. In der Verhandlung zeichnete sich nach dem bislang bekannten Stand allerdings ab, dass das Gericht die erhöhte Besteuerung grundsätzlich nicht für rechtswidrig hält. Eine Entscheidung soll den Beteiligten noch zugestellt werden.
American Staffordshire Terrier gilt in NRW als gefährlicher Hund
Entscheidend für den Fall ist zunächst nicht das individuelle Verhalten der Tiere. Das nordrhein-westfälische Landeshundegesetz zählt American Staffordshire Terrier ausdrücklich zu den gefährlichen Hunden. Gleiches gilt für Pitbull Terrier, Staffordshire Bullterrier und Bullterrier sowie bestimmte Kreuzungen.
Auch die Hundesteuersatzung der Gemeinde Heiden führt den American Staffordshire Terrier unter den als gefährlich eingestuften Rassen auf. Damit treffen hier zwei unterschiedliche Regelungsbereiche aufeinander: Das Landeshundegesetz bestimmt unter anderem besondere Anforderungen an die Haltung gefährlicher Hunde, während die Gemeinde über ihre eigene Satzung die Höhe der Hundesteuer festlegt.
Für gefährliche Hunde gelten in NRW zusätzliche Vorgaben. Die Haltung ist erlaubnispflichtig. Gefordert werden unter anderem Sachkunde und Zuverlässigkeit des Halters, eine Haftpflichtversicherung, die Kennzeichnung des Tieres sowie eine ausbruchsichere Unterbringung. Für bestimmte gefährliche Hunde gelten zudem grundsätzlich Leinen- und Maulkorbpflichten, von denen unter Voraussetzungen Ausnahmen möglich sind.
Gemeinden dürfen Hundesteuer selbst festlegen
Eine bundesweit einheitliche Hundesteuer gibt es nicht. Sie wird von Städten und Gemeinden als örtliche Aufwandsteuer erhoben. Deshalb kann sich die jährliche Belastung je nach Wohnort erheblich unterscheiden. Kommunen dürfen die Steuer dabei nicht nur zur Finanzierung ihres Haushalts einsetzen, sondern auch sogenannte Lenkungszwecke verfolgen – etwa die Zahl bestimmter Hunde im Gemeindegebiet zu begrenzen.
Genau deshalb sind höhere Steuersätze für als gefährlich eingestufte Hunde grundsätzlich zulässig. Das Bundesverwaltungsgericht hat bereits mehrfach entschieden, dass eine Gemeinde Hunde bestimmter Rassen stärker besteuern darf. Das kann sogar dann gelten, wenn ein konkreter Hund eine Verhaltensprüfung bestanden hat oder seine individuelle Gefährlichkeit nicht festgestellt wurde.
Die Begründung: Mit der Steuer soll nicht lediglich auf einen bereits auffällig gewordenen einzelnen Hund reagiert werden. Gemeinden dürfen vielmehr das Ziel verfolgen, die Zahl bestimmter als potenziell gefährlich eingestufter Hunde insgesamt zu reduzieren.
Aber auch eine hohe Hundesteuer hat Grenzen
Das bedeutet allerdings nicht, dass Kommunen jede beliebige Summe verlangen dürfen. Eine wichtige Grenze hat das Bundesverwaltungsgericht 2014 gezogen. Damals ging es um eine Gemeinde, die für einen normalen Hund 75 Euro, für einen sogenannten Kampfhund jedoch 2.000 Euro pro Jahr verlangte – also mehr als das 26-Fache.
Das Gericht erklärte diesen Steuersatz für unzulässig. Eine Hundesteuer darf nicht so hoch sein, dass sie faktisch einem Verbot der Hundehaltung gleichkommt. Juristisch wird dabei von einer „erdrosselnden Wirkung“ gesprochen.
Eine feste bundesweit geltende Obergrenze lässt sich daraus jedoch nicht ableiten. Gerichte betrachten unter anderem das Verhältnis zwischen normalem und erhöhtem Steuersatz sowie die tatsächlichen Kosten einer Hundehaltung. In einem weiteren Verfahren wurde beispielsweise eine Steuer von 1.000 Euro für einen gefährlichen Hund nicht allein wegen ihrer Höhe als unzulässig angesehen. Das Bundesverwaltungsgericht betonte, dass mehrere Faktoren berücksichtigt werden müssen.
In Heiden beträgt der Unterschied fast das Sechsfache
Der aktuelle Fall aus dem Kreis Borken liegt deutlich unter solchen vierstelligen Beträgen. Nach den für das Verfahren genannten Zahlen kostet ein gewöhnlicher Hund in Heiden 63 Euro jährlich, während für einen American Staffordshire Terrier 360 Euro fällig werden. Der erhöhte Satz entspricht damit etwa dem 5,7-Fachen der normalen Steuer.
Ob die Kläger dennoch mit einzelnen Argumenten Erfolg haben, hängt von der konkreten Entscheidung des Verwaltungsgerichts Münster ab. Die bisherige höchstrichterliche Rechtsprechung zeigt aber: Allein der Umstand, dass ein Hund verantwortungsvoll gehalten wird oder sich individuell unauffällig verhält, beseitigt eine rassebezogene höhere Hundesteuer nicht automatisch.