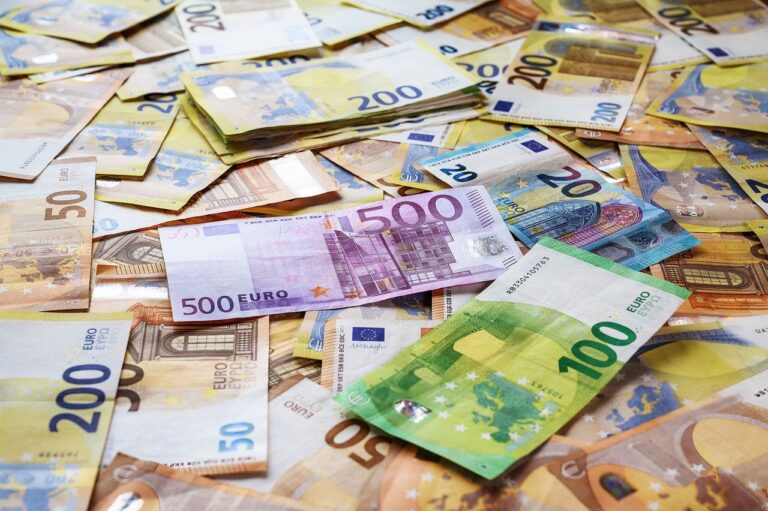
Beim Bezahlen in Deutschland verschieben sich die Gewichte weiter. Eine neue Untersuchung des Deutschen Sparkassen und Giroverbands zeigt, dass Kartenzahlung inzwischen auch in der Gastronomie weit verbreitet ist. Gleichzeitig bestätigen aktuelle Daten der Deutschen Bundesbank und der Europäischen Zentralbank, dass Bargeld keineswegs aus dem Alltag verschwindet. Während Verbraucher immer häufiger Karte, Smartphone oder andere digitale Verfahren nutzen, bleibt die Möglichkeit zur Barzahlung für einen großen Teil der Bevölkerung wichtig.
Die Entwicklung betrifft damit nicht nur die Frage, welches Zahlungsmittel an der Kasse bevorzugt wird. Parallel wird auf europäischer Ebene über neue Regeln verhandelt, die den Zugang zu und die Akzeptanz von Euro Bargeld langfristig absichern sollen.
89 Prozent der erfassten Restaurants bieten Kartenzahlung an
Der Deutsche Sparkassen und Giroverband veröffentlichte am 3. September eine Auswertung von 70.364 gastronomischen Betrieben in den 101 einwohnerstärksten Städten Deutschlands. Von den Restaurants, für die bei Google Maps Angaben zu den akzeptierten Zahlungsmitteln hinterlegt waren, boten 89 Prozent Kartenzahlung an. Rund acht Prozent waren dort als Betriebe ausgewiesen, die ausschließlich Bargeld akzeptieren.
Die regionalen Unterschiede fallen deutlich aus. In Konstanz lag der Anteil der Restaurants mit ausgewiesener Kartenakzeptanz bei 97,6 Prozent. In Gütersloh waren es 96,8 Prozent und in Kiel 95,8 Prozent. In Ludwigshafen am Rhein waren dagegen 34,3 Prozent der Restaurants mit hinterlegter Zahlungsinformation als reine Bargeldbetriebe ausgewiesen.
Auch die Art des Betriebs spielt eine Rolle. Bei Imbissen und Fast Food Betrieben lag der Anteil der ausschließlich auf Bargeld ausgerichteten Anbieter bei 20,4 Prozent. Bei Burger Restaurants waren es 3,3 Prozent und bei italienischen Restaurants 3,9 Prozent.
Die Zahlen haben jedoch eine klare methodische Grenze. Grundlage waren öffentlich hinterlegte Google Maps Daten, die am 30. Juli 2026 ausgelesen wurden. Bei 18.072 der untersuchten Betriebe und damit bei gut einem Viertel fehlte eine Angabe zur Zahlungsart. Zudem können Einträge unvollständig oder veraltet sein. Die Auswertung beschreibt deshalb die auf der Plattform angegebenen Zahlungsmöglichkeiten und nicht zwingend die tatsächliche Situation an jeder Restaurantkasse.
Bargeld verliert bei Zahlungen Marktanteile
Die grundsätzliche Entwicklung bestätigt die jüngste Studie der Deutschen Bundesbank zum Zahlungsverhalten. Danach wurden im Jahr 2025 erstmals mehr als die Hälfte der erfassten alltäglichen Einkäufe bargeldlos bezahlt. Der Anteil der unbaren Zahlungen lag bei 55 Prozent. Bargeld kam auf 45 Prozent aller Zahlungen und damit sechs Prozentpunkte weniger als noch 2023.
Unter den einzelnen Zahlungsmitteln blieb Bargeld dennoch die am häufigsten verwendete Variante. Debitkarten kamen auf einen Anteil von 26 Prozent. Gleichzeitig gewannen mobile Bezahlverfahren mit Smartphone oder anderen Geräten weiter an Bedeutung.
Bei Einkäufen vor Ort konnten die Teilnehmer der Bundesbank Studie in 94 Prozent der dokumentierten Fälle bar bezahlen. Bargeldlose Zahlungen waren bei 86 Prozent der vor Ort erfassten Käufe möglich. Gerade bei Selbstbedienungskassen und im öffentlichen Nahverkehr war die Bargeldakzeptanz nach Angaben der Bundesbank geringer.
Damit zeichnet sich bei Bargeld in Deutschland kein einfacher Wechsel von Scheinen und Münzen zur Karte ab. Vielmehr wächst die Zahl der Situationen, in denen Verbraucher zwischen mehreren Zahlungsarten wählen können.
Acht von zehn halten die Möglichkeit zur Barzahlung für wichtig
Dass die tatsächliche Bargeldnutzung zurückgeht, bedeutet nicht automatisch, dass Verbraucher vollständig auf Scheine und Münzen verzichten möchten. In der Bundesbank Studie erklärten 80 Prozent der Befragten, dass es ihnen unabhängig von der persönlichen Zahlungspräferenz wichtig sei, weiterhin bar bezahlen zu können.
Auch frühere Testkäufe der Bundesbank sprechen gegen die Annahme, Bargeld werde in Deutschland bereits großflächig abgelehnt. Bei rund 2.060 Testkäufen im Sommer 2025 akzeptierten 99,4 Prozent der untersuchten Verkaufsstellen Bargeld. In 98,7 Prozent der Fälle war die Barzahlung unmittelbar möglich. Die Erhebung umfasste Einzelhandel, Gastronomie und Dienstleistungen sowie kleinere Stichproben bei Behörden und im öffentlichen Nahverkehr.
Für Verbraucher gelten derzeit dennoch Unterschiede je nach Anbieter. Die Bundesbank weist darauf hin, dass Euro Banknoten gesetzliches Zahlungsmittel sind. In Deutschland kann aufgrund der Vertragsfreiheit aber vor Abschluss eines Geschäfts vereinbart werden, dass ein bestimmtes Zahlungsmittel nicht angenommen wird. Ein Geschäft kann deshalb beispielsweise vor dem Kauf deutlich darauf hinweisen, dass nur Kartenzahlung möglich ist.
Auch im Euroraum bleibt Bargeld breit akzeptiert
Das deutsche Bild fügt sich in eine europaweite Entwicklung ein. Die Europäische Zentralbank veröffentlichte im August neue Daten zur Akzeptanz von Zahlungsmitteln bei Unternehmen mit stationären Verkaufsstellen im Euroraum. Demnach akzeptierten 2026 insgesamt 92 Prozent der befragten Unternehmen Bargeld. 2024 hatte der Anteil bei 90 Prozent gelegen.
Kartenzahlungen wurden von 88 Prozent der Unternehmen akzeptiert. Besonders stark nahm die Akzeptanz mobiler Zahlungsverfahren zu. Sie stieg nach Angaben der EZB von 36 Prozent im Jahr 2024 auf 68 Prozent im Jahr 2026. Bargeld blieb damit das am weitesten akzeptierte Zahlungsmittel, während digitale Alternativen erheblich an Reichweite gewannen.
EU arbeitet an neuen Regeln für Bargeld
Parallel zum Wandel des Zahlungsverhaltens arbeitet die Europäische Union an einem rechtlichen Rahmen, der die Stellung von Bargeld absichern soll. Der Rat der EU hatte sich bereits Ende 2025 auf seine Verhandlungsposition verständigt. Ziel ist unter anderem, die Annahme und Verfügbarkeit von Bargeld im Euroraum zu gewährleisten.
Im Juni 2026 billigte auch der zuständige Ausschuss des Europäischen Parlaments seine Position. Das Parlament gab im Juli den Weg für Verhandlungen mit dem Rat frei. Der Entwurf sieht vor, dass die Euro Staaten eine ausreichende Bargeldversorgung sicherstellen und Vorsorge für Störungen digitaler Zahlungssysteme treffen sollen.
Eine endgültige neue EU Regelung war Anfang September 2026 damit noch nicht beschlossen. Für Verbraucher ändert sich allein durch die laufenden Verhandlungen zunächst nichts.
Unabhängig davon ist bereits eine EU weite Grenze für hohe Bargeldzahlungen beschlossen worden. Ab 2027 soll grundsätzlich eine Obergrenze von 10.000 Euro gelten. Mitgliedstaaten können strengere Grenzen festlegen. Die Regel gehört zum europäischen Maßnahmenpaket gegen Geldwäsche.
Deutschland bewegt sich auf ein Nebeneinander der Zahlungsarten zu
Die aktuellen Zahlen ergeben ein vergleichsweise klares Bild. Digitale Zahlungen gewinnen weiter an Bedeutung und sind gerade bei Karten und mobilen Bezahlverfahren inzwischen fest im Alltag verankert. Dennoch bleibt Bargeld weit verbreitet und wird an der großen Mehrheit der stationären Verkaufsstellen akzeptiert.
Der entscheidende Wandel liegt deshalb derzeit weniger in einem Verschwinden des Bargelds als in einer größeren Vielfalt der Zahlungsmöglichkeiten. Karte und Smartphone werden häufiger genutzt, Scheine und Münzen behalten aber eine wichtige Funktion. Die laufenden europäischen Gesetzgebungsverfahren zielen zudem ausdrücklich darauf, diese Wahlmöglichkeit auch künftig zu erhalten.