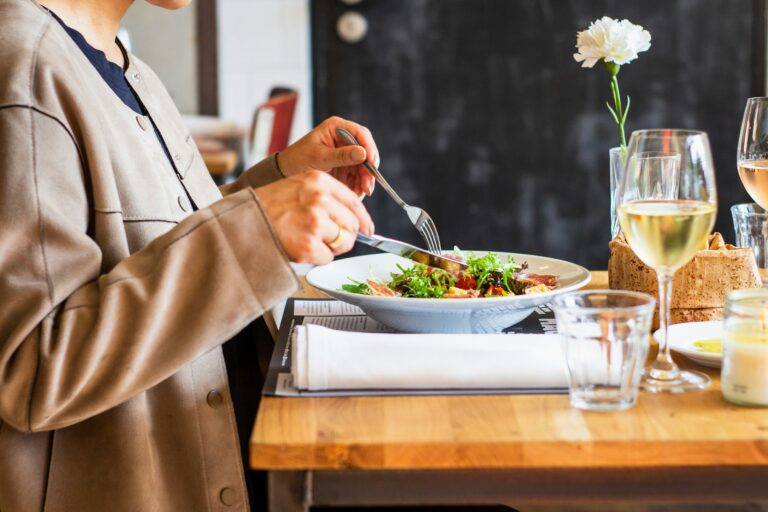
Ein Bonbon zur Rechnung, ein Stück Schokolade oder ein kleines Getränk aufs Haus: Solche Aufmerksamkeiten gehören in vielen Restaurants zum Service. Wissenschaftliche Untersuchungen zeigen allerdings, dass sie auch das Trinkgeld beeinflussen können. Besonders wirksam sind kleine Geschenke offenbar dann, wenn sie unmittelbar vor dem Bezahlen überreicht werden. Wie stark sich das auswirkt, hängt von der jeweiligen Situation ab.
Dahinter steht ein psychologisches Prinzip, das als Reziprozität bezeichnet wird. Menschen neigen dazu, erhaltene Gefälligkeiten zu erwidern. Im Restaurant kann sich diese Gegenseitigkeit in einem höheren Trinkgeld ausdrücken, ohne dass sich Gäste dieser Beeinflussung bewusst sein müssen.
US-Experiment zeigt höhere Trinkgelder durch Süßigkeiten
Bereits 2002 untersuchten die Wissenschaftler David Strohmetz, Bruce Rind, Reed Fisher und Michael Lynn, wie sich kleine Süßigkeiten auf das Trinkgeld auswirken. Ihre Ergebnisse erschienen im Journal of Applied Social Psychology.
In zwei Experimenten erhielten Restaurantgäste zusammen mit der Rechnung unterschiedliche Mengen an Süßigkeiten. Im ersten Versuch gaben Gäste mit einer kleinen Schokolade mehr Trinkgeld als Gäste, denen keine Süßigkeit angeboten wurde.
Im zweiten Experiment untersuchten die Forscher 80 Tischgesellschaften in vier Gruppen. Ohne Süßigkeiten lag das durchschnittliche Trinkgeld bei 18,95 Prozent des Rechnungsbetrags. Wurde eine Süßigkeit angeboten, stieg der Wert auf 19,59 Prozent. Bei zwei gleichzeitig überreichten Süßigkeiten waren es 21,62 Prozent.
Den höchsten Wert erzielte eine andere Variante: Die Bedienung bot zunächst eine Süßigkeit an und reichte anschließend eine weitere nach. In dieser Gruppe lag das durchschnittliche Trinkgeld bei 22,99 Prozent.
Die Ergebnisse zeigen, dass nicht nur der materielle Wert einer Aufmerksamkeit eine Rolle spielt. Auch die Art der Übergabe kann das Zahlungsverhalten verändern. Allerdings stammen die Zahlen aus einem begrenzten US-amerikanischen Feldversuch und lassen sich nicht unmittelbar auf deutsche Restaurants übertragen.
Deutsche Untersuchung bestätigt den Einfluss des Zeitpunkts
Auch Wissenschaftler der Hochschule Fresenius haben den Zusammenhang untersucht. Frederic Hilkenmeier und Sascha Hoffmann führten zwei Feldexperimente mit insgesamt 640 Tischgesellschaften in einem griechischen und einem deutschen Restaurant durch. Die Untersuchung wurde 2021 erstmals veröffentlicht.
Im griechischen Restaurant erhielten 403 Tischgesellschaften einen kostenlosen Ouzo zu unterschiedlichen Zeitpunkten. Das Getränk wurde entweder während des Essens, zusammen mit der Rechnung oder erst nach dem Bezahlen angeboten.
Ein weiteres Experiment mit 237 Tischgesellschaften fand in einem Restaurant mit deutscher Küche statt. Dort verglichen die Forscher die Trinkgeldhöhe bei einem kostenlosen Getränk während des Essens und bei der Übergabe der Rechnung.
Das Ergebnis war deutlich: Wurde das Getränk bereits während des Essens serviert, lag das durchschnittliche Trinkgeld bei 7,2 Prozent. Erhielten Gäste das Getränk dagegen zusammen mit der Rechnung, waren es 8,8 Prozent. Die Wissenschaftler bezifferten den relativen Anstieg auf 24 Prozent.
Die Ergebnisse sprechen dafür, dass der zeitliche Abstand zwischen einer Aufmerksamkeit und der Entscheidung über das Trinkgeld bedeutsam ist. Die untersuchten Effekte beschreiben Durchschnittswerte und müssen nicht bei jedem Gast auftreten.
Trinkgeld bleibt in Deutschland eine freiwillige Leistung
Unabhängig von solchen psychologischen Mechanismen besteht in Deutschland grundsätzlich keine Verpflichtung, Trinkgeld zu geben. Auch ein kostenloses Bonbon oder Getränk begründet keinen Anspruch auf eine zusätzliche Zahlung.
Als übliche Orientierung gelten in deutschen Restaurants etwa fünf bis zehn Prozent des Rechnungsbetrags. Darauf verweisen auch die Wirtschaftswissenschaftler Sascha Hoffmann und Frederic Hilkenmeier in einem Fachbeitrag der Zeitschrift WiSt vom Dezember 2025.
Die Bedeutung des Trinkgelds zeigt eine Befragung, die das Marktforschungsinstitut Appinio im Oktober 2025 im Auftrag der Wissenschaftler mit 750 Personen durchführte. Demnach betrachteten 82 Prozent der Befragten Trinkgeld im Restaurant als üblich. Bei Lieferdiensten lag dieser Anteil bei 66 Prozent.
Steuerrechtlich sind freiwillige Trinkgelder an Arbeitnehmer unter den Voraussetzungen des Paragrafen 3 Nummer 51 Einkommensteuergesetz steuerfrei. Dazu gehört, dass die Zahlung von Dritten ohne Rechtsanspruch und zusätzlich zum geschuldeten Entgelt erfolgt.
Digitale Kartenzahlung verändert die Entscheidung
Neben kleinen Aufmerksamkeiten beeinflussen inzwischen auch digitale Bezahlverfahren die Situation am Restauranttisch. Viele Kartenterminals bieten unmittelbar vor der Zahlung verschiedene Trinkgeldbeträge an.
Der Bundesverband deutscher Banken weist darauf hin, dass solche Geräte häufig Vorschläge von fünf, zehn, fünfzehn oder zwanzig Prozent anzeigen. Vergleichbare Abfragen gibt es mittlerweile auch in Bäckereien und Imbissen.
Die vorgegebenen Auswahlmöglichkeiten können die Entscheidung beeinflussen. Insbesondere hohe Prozentvorschläge setzen einen Vergleichsmaßstab, der bei einer gewöhnlichen Barzahlung nicht in gleicher Weise vorhanden ist.
Das bedeutet jedoch nicht, dass Gäste einen vorgeschlagenen Betrag akzeptieren müssen. Sie können einen anderen Betrag wählen oder vollständig auf Trinkgeld verzichten. Auch bei einer Kartenzahlung bleibt eine freiwillige zusätzliche Zahlung möglich.
Kleine Aufmerksamkeit muss nicht automatisch Kalkül bedeuten
Die wissenschaftlichen Ergebnisse erlauben keine pauschale Aussage über die Beweggründe einzelner Restaurants oder Servicekräfte. Ein Bonbon kann Ausdruck von Gastfreundschaft sein und zugleich eine psychologische Wirkung auf den Gast entfalten.
Für Verbraucher ergibt sich daraus eine einfache Unterscheidung: Die kleine Aufmerksamkeit ist kostenlos, die Entscheidung über zusätzliches Trinkgeld bleibt unabhängig davon freiwillig. Wie viel Geld jemand über den Rechnungsbetrag hinaus gibt, kann sich weiterhin an der eigenen Zufriedenheit mit dem Service orientieren.